 admin
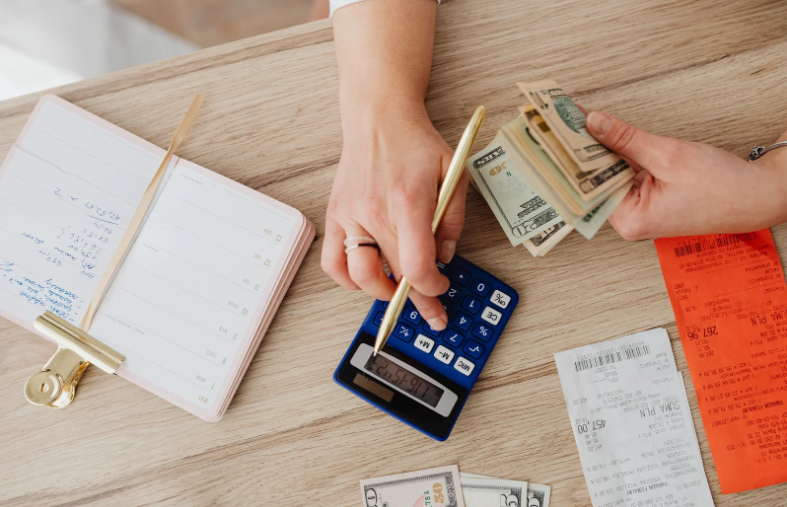
Keuangan pribadi dapat diatur dengan cara yang sederhana: mencatat pemasukan dan pengeluaran, membuat anggaran, menabung secara otomatis di awal bulan, menyiapkan dana darurat, serta menghindari utang konsumtif. Mengatur keuangan bukan soal besar kecilnya penghasilan, melainkan soal kebiasaan dan kedisiplinan dalam mengelola uang yang ada.
Mengapa Mengatur Keuangan Pribadi Itu Penting?
Banyak orang merasa gajinya habis begitu saja tanpa tahu ke mana perginya. Tanpa pencatatan dan anggaran, pengeluaran kecil yang tidak terasa dapat menumpuk menjadi kebocoran besar. Mengatur keuangan pribadi memberi kendali: Anda tahu kondisi keuangan yang sebenarnya, dapat merencanakan tujuan seperti membeli rumah atau dana pendidikan, dan lebih siap menghadapi keadaan darurat tanpa harus berutang.
Manfaat lainnya adalah ketenangan pikiran. Keuangan yang tertata mengurangi stres, meminimalkan konflik soal uang dalam keluarga, dan membuka jalan untuk mulai berinvestasi demi masa depan. Semua itu dapat dimulai dari langkah-langkah sederhana berikut ini.
Perlu diingat, mengatur keuangan pribadi adalah proses jangka panjang, bukan perubahan sesaat. Hasilnya mungkin belum terasa dalam hitungan minggu, tetapi kebiasaan yang dibangun sejak awal akan menentukan kondisi keuangan bertahun-tahun ke depan. Kuncinya adalah memulai dari langkah yang paling ringan dan menjaganya tetap berjalan.
7 Cara Mengatur Keuangan Pribadi untuk Pemula
Berikut tujuh cara praktis yang dapat langsung diterapkan, bahkan oleh pemula:
- Catat pemasukan dan pengeluaran. Gunakan buku catatan atau aplikasi keuangan untuk merekam semua arus uang selama minimal satu bulan. Dari sini Anda akan melihat pos pengeluaran mana yang paling boros.
- Buat anggaran bulanan. Panduan yang populer adalah aturan 50/30/20: sekitar 50 persen penghasilan untuk kebutuhan, 30 persen untuk keinginan, dan 20 persen untuk tabungan serta investasi. Sesuaikan proporsinya dengan kondisi Anda.
- Sisihkan tabungan di awal. Begitu menerima gaji, langsung pindahkan dana ke rekening tabungan terpisah sebelum berbelanja. Prinsip “bayar diri sendiri lebih dulu” jauh lebih efektif daripada menabung dari sisa.
- Bangun dana darurat. Targetkan dana setara 3–6 bulan pengeluaran untuk menghadapi kehilangan pekerjaan atau kebutuhan mendesak, dan simpan di tempat yang aman serta mudah dicairkan.
- Hindari dan lunasi utang konsumtif. Utang berbunga tinggi seperti kartu kredit dan pinjaman daring untuk barang konsumtif dapat menggerus keuangan. Prioritaskan melunasinya dan berpikir ulang sebelum berutang kembali.
- Bedakan kebutuhan dan keinginan. Sebelum membeli barang non-esensial, terapkan jeda 24 jam hingga 30 hari. Sering kali keinginan itu mereda dan uang tetap aman.
- Evaluasi secara berkala. Luangkan waktu sebulan sekali meninjau anggaran, membatalkan langganan yang tak terpakai, dan menyesuaikan rencana dengan perubahan penghasilan atau kebutuhan.
Kesalahan Umum yang Perlu Dihindari
Kesalahan yang sering terjadi antara lain gaya hidup yang naik seiring kenaikan gaji (lifestyle inflation), tidak memiliki dana darurat sehingga setiap kejadian tak terduga berujung utang, serta menunda menabung dengan alasan penghasilan kecil. Kesalahan lainnya adalah berinvestasi tanpa memahami risikonya atau sekadar ikut-ikutan tren. Menghindari jebakan-jebakan ini sama pentingnya dengan menerapkan kebiasaan baik.
Kesalahan lain yang tak kalah umum adalah mengandalkan satu sumber penghasilan tanpa menyiapkan cadangan apa pun, serta merasa aman hanya karena tidak punya utang, padahal tabungan pun kosong. Kondisi seperti ini membuat keuangan sangat rapuh: satu kejadian tak terduga saja, misalnya kendaraan rusak atau biaya berobat, dapat langsung menggoyahkan seluruh anggaran bulanan.
Terakhir, jangan menunda memulai hanya karena merasa jumlahnya terlalu kecil. Menabung dan mengelola uang adalah soal membangun sistem dan kebiasaan; nominal akan mengikuti seiring konsistensi dan bertambahnya penghasilan. Mulailah dari nominal yang realistis bagi Anda, lalu naikkan secara bertahap setiap kali ada kenaikan pendapatan.
Baca juga: Apa Itu Inflasi? Penyebab, Dampak, dan Cara Menghadapinya dan UMKM Adalah: Pengertian, Kriteria, dan Perannya bagi Ekonomi Indonesia
Kesimpulan
Cara mengatur keuangan pribadi untuk pemula pada dasarnya adalah membangun kebiasaan: mencatat, menganggarkan, menabung di awal, menyiapkan dana darurat, dan menjauhi utang konsumtif. Tidak perlu menunggu berpenghasilan besar untuk memulai; langkah kecil yang konsisten akan menghasilkan kondisi keuangan yang jauh lebih sehat dan tidak boros.
Pertanyaan Umum
Berapa persen penghasilan yang idealnya ditabung?
Patokan yang umum digunakan adalah 10–20 persen dari penghasilan. Bagi pemula, mulai dari persentase kecil pun tidak masalah selama konsisten, lalu naikkan bertahap seiring bertambahnya penghasilan dan terkendalinya pengeluaran.
Apa itu aturan 50/30/20?
Aturan 50/30/20 adalah panduan membagi penghasilan bersih menjadi tiga pos: 50 persen untuk kebutuhan pokok, 30 persen untuk keinginan, dan 20 persen untuk tabungan serta investasi. Angka ini bersifat panduan dan boleh disesuaikan dengan biaya hidup masing-masing.
Mana yang lebih dulu: dana darurat atau investasi?
Dana darurat sebaiknya didahulukan karena berfungsi sebagai bantalan keamanan. Setelah dana darurat mencapai tingkat minimal yang aman, barulah kelebihan dana dialokasikan ke investasi agar nilainya berkembang dalam jangka panjang.